Bilge
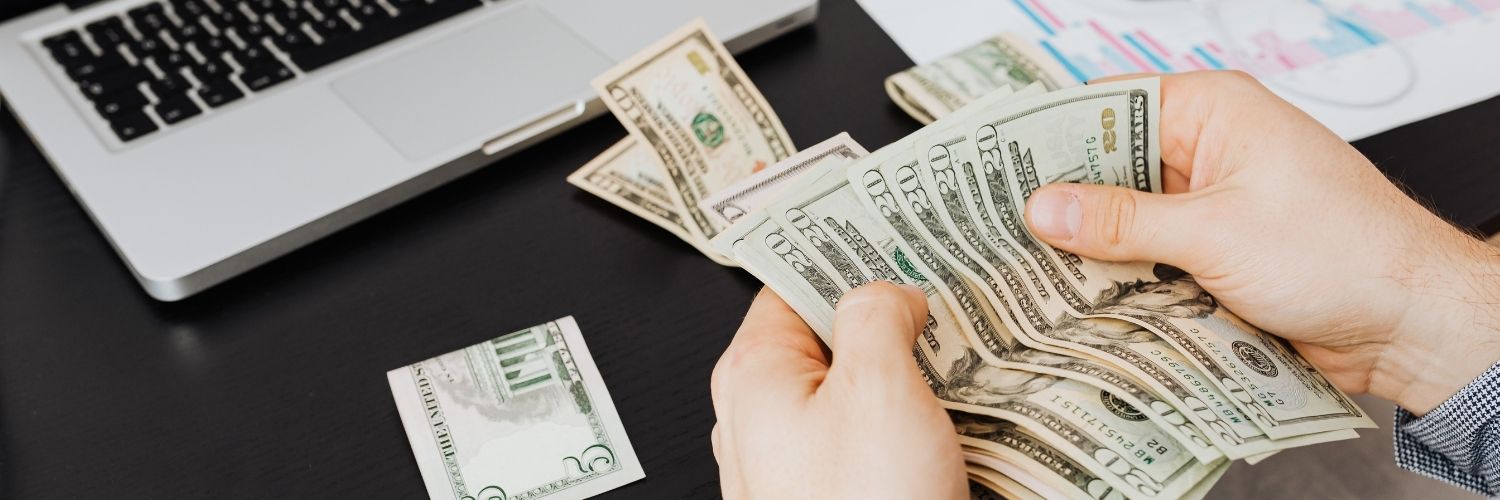
Vize başvurusundan önce banka hesabına toplu para yatırılması tek başına ret nedeni değildir. Önemli olan paranın gerçek sahibinin kim olduğu, hangi kaynaktan geldiği ve bu kaynağın belgelerle açıklanıp açıklanamadığıdır.
Konsolosluk yalnızca güncel bakiyeye bakmaz. Hesabın geçmiş hareketlerini, düzenli geliri ve sonradan yatırılan paranın başvuru sahibinin ekonomik durumuyla uyumunu birlikte değerlendirir.
Sorun paranın hesaba ne zaman yatırıldığı değil, neden yatırıldığının açıklanamamasıdır.
İGEMEVİZE Tersine Mühendislik Modeli, yüksek tutarlı para girişinin karar vericide oluşturabileceği soruları başvurudan önce belirler ve gerçek kaynağı uygun belgelerle dosyaya yerleştirir.
Toplu Para Neden Şüphe Oluşturabilir?
Başvurudan hemen önce yatırılan yüksek tutar şu soruları doğurabilir:
- Para gerçekten başvuru sahibine mi ait?
- Yalnızca vize başvurusu için geçici olarak mı hesaba aktarıldı?
- Para borç olarak mı alındı?
- Kaynağı yasal ve belgelenebilir mi?
- Başvuru sahibinin geliriyle uyumlu mu?
- Başvurudan sonra aynı kişiye geri gönderilecek mi?
- Seyahat masrafları gerçekten bu hesaptan mı karşılanacak?
Bu sorulara belgelerle cevap verilebiliyorsa toplu para girişi açıklanabilir.
Ne Kadar Para “Toplu Para” Sayılır?
Herkes için geçerli sabit bir sınır bulunmaz. Tutar, başvuru sahibinin normal gelirine ve hesap hareketlerine göre değerlendirilir.
Örneğin:
- Aylık geliri 30.000 TL olan kişinin hesabına 400.000 TL yatırılması,
- Uzun süredir kullanılmayan hesaba başvurudan önce yüksek tutar aktarılması,
- Birkaç kişiden aynı gün para gelmesi,
- Maaş hesabına açıklamasız nakit yatırılması
dikkat çekebilir.
Buna karşılık düzenli yüksek cirosu bulunan bir şirket sahibinin hesabındaki benzer hareket, ticari belgelerle uyumluysa farklı değerlendirilebilir.
Toplu Paranın Kaynağı Nasıl Kanıtlanır?
Para kaynağına göre farklı destekleyici belgeler kullanılmalıdır.
Araç Satışından Gelen Para
Araç satışından elde edilen tutar için:
- Noter satış sözleşmesi,
- Araç ruhsatının eski kopyası varsa ilgili belge,
- Alıcıdan gelen banka transferi,
- Transfer açıklaması,
- Satış bedeli ile hesaba giren tutarın uyumu
gösterilebilir.
Satış sözleşmesindeki tutarla hesaba yatırılan miktar arasında önemli fark varsa açıklama gerekebilir.
Gayrimenkul Satışından Gelen Para
Ev, arsa veya iş yeri satışından gelen para için:
- Tapu satış belgesi,
- Satış sözleşmesi,
- Banka transfer dekontu,
- Alıcı ve satıcı bilgileri,
- Vergi veya harç belgeleri,
- Hesaba geçen tutarın satışla bağlantısı
sunulabilir.
Başka Kişisel Hesaptan Yapılan Transfer
Para başvuru sahibinin kendi vadeli, döviz veya farklı bankadaki hesabından geldiyse:
- Her iki hesabın da aynı kişiye ait olduğunu gösteren dökümler,
- Transfer dekontu,
- Önceki hesabın geçmiş hareketleri,
- Paranın ilk kaynağını gösteren belgeler
sunulmalıdır.
Kendi hesapları arasındaki transfer yeni gelir değildir; ancak bağlantı açık biçimde gösterilmelidir.
Vadeli Hesabın Bozulması
Vadeli mevduattan cari hesaba aktarılan para için:
- Vadeli hesap dökümü,
- Vade başlangıç ve bitiş bilgileri,
- Birikimin geçmişini gösteren hareketler,
- Cari hesaba transfer kaydı
kullanılabilir.
Altın, Döviz veya Yatırım Satışından Gelen Para
Yatırımın nakde çevrilmesi durumunda:
- Yatırım hesabı dökümü,
- Alım ve satış işlemleri,
- Banka veya aracı kurum belgeleri,
- Satış bedelinin banka hesabına aktarım kaydı
sunulabilir.
Elden bozdurulan ve kaynağı izlenemeyen tutarları açıklamak daha zor olabilir.
Kira Geliri
Toplu veya birikmiş kira ödemesi için:
- Kira sözleşmesi,
- Tapu belgesi,
- Kiracıdan gelen transferler,
- Ödeme açıklamaları,
- Gerekirse gelir beyanını destekleyen belgeler
kullanılabilir.
Şirketten Gelen Para
Şirket hesabından kişisel hesaba yapılan transfer şu nedenlerden biri olabilir:
- Maaş,
- Kâr payı,
- Ortaklar cari hesabı,
- Masraf ödemesi,
- Alacak geri ödemesi.
Transferin niteliği:
- Şirket kararı,
- Bordro,
- Muhasebe kayıtları,
- Vergi belgeleri,
- Dekont açıklaması
ile desteklenmelidir.
Şirketin parasını geçici olarak kişisel hesaba aktarmak, tek başına kişisel mali yeterliliği kanıtlamaz.
Aileden Gelen Para
Anne, baba, eş veya başka bir aile üyesinden gelen yüksek tutar için:
- Sponsor dilekçesi,
- Akrabalık belgesi,
- Gönderen kişinin banka dökümleri,
- Paranın gönderen kişideki kaynağı,
- Transfer dekontu,
- Masraf karşılama beyanı
sunulabilir.
“Aile desteği” yazılması yeterli olmayabilir. Parayı gönderen kişinin de bu tutarı nasıl elde ettiği açıklanmalıdır.
Miras veya Bağıştan Gelen Para
Miras ya da bağış yoluyla gelen para için:
- Veraset ilamı,
- Miras paylaşım belgeleri,
- Bağış sözleşmesi,
- Tapu veya satış belgeleri,
- Banka transferleri
kullanılabilir.
Kredi Kaynaklı Para
Kredi kullanmak yasak değildir. Ancak kredi geliri, kişisel birikimle aynı şekilde değerlendirilmez.
Kredi için:
- Kredi sözleşmesi,
- Ödeme planı,
- Düzenli gelir,
- Taksitleri karşılayabilme kapasitesi
incelenebilir.
Sadece vize başvurusu öncesinde hesabı yüksek göstermek amacıyla kredi kullanılması finansal profilinizi güçlendirmeyebilir.
Nakit Yatırılan Para Nasıl Açıklanır?
Nakit yatırılan paranın kaynağını izlemek, banka transferine göre daha zordur.
Nakit giriş bulunuyorsa şu sorulara cevap verilmelidir:
- Para nereden elde edildi?
- Neden banka transferi yerine nakit yatırıldı?
- İşlemle bağlantılı fatura veya sözleşme var mı?
- Tutar, başvuru sahibinin normal ekonomik faaliyetiyle uyumlu mu?
- Nakit gelirin yasal kaydı bulunuyor mu?
Kaynağı belgelenemeyen nakit girişler, özellikle başvurudan hemen önce gerçekleştiyse daha fazla risk oluşturabilir.
Toplu Para Hesapta Ne Kadar Süre Durmalıdır?
Paranın hesapta belirli bir süre durması, kaynağı açıklanamıyorsa sorunu ortadan kaldırmaz.
Örneğin açıklanamayan para üç ay önce yatırılmış olsa da hâlâ açıklama gerektirebilir. Buna karşılık araç satışından bir hafta önce gelen ve noter satış belgesiyle kanıtlanan tutar açıkça izlenebilir olabilir.
Süre, kaynağın yerine geçmez.
Önemli olan:
- Paranın giriş tarihi,
- Kaynağı,
- Transfer yöntemi,
- Destekleyici belgesi,
- Başvuru sahibinin gelir profiliyle uyumudur.
Para Başvurudan Önce Hesaptan Çıkarılmalı mı?
Hayır. Şüpheli göründüğü düşünülerek para hareketlerini gizlemeye çalışmak doğru değildir.
Yüksek tutarlı giriş gerçek ve belgelenebilir ise uygun açıklamayla sunulmalıdır. Açıklanması mümkün olmayan geçici para hareketleriyle oluşturulan yapay bakiye ise başvuru stratejisinin parçası hâline getirilmemelidir.
İGEMEVİZE, hesap hareketlerini gizlemek veya değiştirmek yerine gerçek finansal durumu anlaşılır biçimde sunar.
Toplu Para İçin Açıklama Dilekçesi Yazılmalı mı?
Tutar, gelir profiline göre dikkat çekiciyse kısa ve somut bir açıklama dilekçesi hazırlanabilir.
Dilekçede:
- Paranın giriş tarihi,
- Tutarı,
- Kaynağı,
- Gönderen kişi veya kurum,
- İşlemin nedeni,
- Destekleyici belgelerin isimleri
belirtilmelidir.
Uzun ve savunmacı açıklamalardan kaçınılmalı; bilgi doğrudan kanıtlarla eşleştirilmelidir.
Örnek açıklama
Banka hesabımda görülen 350.000 TL tutarındaki 12 Ekim 2026 tarihli giriş, tarafıma ait aracın satışından elde edilmiştir. Araç satış sözleşmesi ve alıcı tarafından gerçekleştirilen banka transferine ilişkin dekont başvuru dosyamda sunulmuştur.
Toplu Para Girişi Ne Zaman Yüksek Risklidir?
Aşağıdaki durumlar daha ayrıntılı inceleme gerektirir:
- Kaynağı bilinmeyen nakit yatırma,
- Başvurudan hemen önce oluşan yapay bakiye,
- Gelirle orantısız yüksek tutar,
- Birden fazla kişiden açıklamasız transfer,
- Para girişinden kısa süre sonra başkasına geri ödeme,
- Şirket parasının gerekçesiz kişisel hesaba aktarılması,
- Sponsor hesabına geçici para yatırılması,
- Sahte satış sözleşmesi veya gerçek dışı dekont,
- Banka belgesi üzerinde değişiklik yapılması.
Yanlış veya sahte belge kullanılması yalnızca mevcut başvuruyu değil, sonraki başvuruları da olumsuz etkileyebilir.
İGEMEVİZE Tersine Mühendislik Para Kaynağı Analizi
İGEMEVİZE, toplu para girişini şu sırayla değerlendirir:
1. Hareket tespit edilir
Normal hesap düzeninin dışındaki yüksek tutarlı girişler belirlenir.
2. Karar vericinin sorusu tahmin edilir
“Bu para kime ait ve neden şimdi hesaba yatırıldı?” sorusuna cevap aranır.
3. Kaynak belgesi bulunur
Satış, transfer, birikim, kira, miras, şirket ödemesi veya aile desteği belgelendirilir.
4. Tutarlar karşılaştırılır
Belgedeki tutarla hesaba giren miktarın uyumu kontrol edilir.
5. Finansal hikâye tamamlanır
Toplu paranın düzenli gelir, seyahat bütçesi ve başvuru sahibinin genel ekonomik durumuyla ilişkisi açıklanır.
6. Gerekiyorsa açıklama hazırlanır
Kısa dilekçe, banka kayıtları ve kaynak belgeleri aynı bölümde sunulur.
İGEMEVİZE’nin amacı bakiyeyi yüksek göstermek değil, finansal gerçeği kanıtlanabilir hâle getirmektir.
Sık Sorulan Sorular
Başvurudan bir hafta önce hesaba para yatırılırsa vize reddedilir mi?
Otomatik olarak reddedilmez. Paranın kaynağı ve neden yatırıldığı belgelenebiliyorsa açıklanabilir.
Ailemden gelen para sorun olur mu?
Aile desteği mümkündür. Akrabalık, transfer ve parayı gönderen kişinin mali kapasitesi gösterilmelidir.
Elden biriktirdiğim parayı hesaba yatırabilir miyim?
Yatırabilirsiniz; ancak uzun süredir nakit olarak biriktirilen paranın kaynağını kanıtlamak zor olabilir. Gelir belgeleri ve tasarruf düzeniyle uyumu değerlendirilmelidir.
Araç satışından gelen para vize için kullanılabilir mi?
Evet. Noter satış sözleşmesi ve banka transferiyle satış bağlantısı gösterilmelidir.
Kredi çekip hesaba koymak sorun olur mu?
Kredi kullanımı yasak değildir fakat kredi kişisel birikim değildir. Geri ödeme kapasitesi ve düzenli gelir ayrıca incelenebilir.
Şirket hesabından kişisel hesaba para aktarılabilir mi?
Transferin hukuki ve muhasebesel nedeni açık olmalıdır. Maaş, kâr payı veya ortak alacağı gibi işlem türleri belgelenmelidir.
Toplu parayı farklı hesaplara bölmek daha mı doğrudur?
Hayır. Para hareketlerini daha az görünür hâle getirmek yerine gerçek kaynağı açık ve belgelenebilir biçimde sunmak gerekir.
Toplu para yatırıldıktan sonra kaç ay beklenmelidir?
Herkes için geçerli bir bekleme süresi yoktur. Beklemek, kaynağı açıklanamayan parayı otomatik olarak güvenilir hâle getirmez.
Parayı Değil, Paranın Hikâyesini Hazırlıyoruz
Vize dosyasında yüksek bakiye göstermek yeterli değildir. Finansal kaynakların başvuru sahibinin gerçek ekonomik hayatıyla uyumlu olması gerekir.
İGEMEVİZE, 30 yıllık saha tecrübesi ve Tersine Mühendislik Modeli ile:
- Son dönem banka hareketlerini inceler.
- Toplu para girişlerini belirler.
- Paranın kaynağını doğrulayacak belgeleri tespit eder.
- Gelir, hareket ve bakiye arasındaki uyumu kontrol eder.
- Sponsor ve şirket hesaplarını doğru şekilde ayırır.
- Gerektiğinde kısa açıklama dilekçesi hazırlar.
- Finansal dosyayı seyahat bütçesiyle eşleştirir.
- Karar vericinin sorabileceği sorulara başvurudan önce cevap oluşturur.
Toplu para girişinin kendisi değil, açıklanamayan ve profilinizle uyuşmayan para hareketi risktir.
Finansal profilinizin ve banka hareketlerinizin başvurudan önce değerlendirilmesi için İGEMEVİZE ile iletişime geçebilirsiniz.
📞 0545 919 08 18 – 0549 435 46 61
🌐 www.igemevize.com
Vize başvurularında mali yeterlilik ve belge değerlendirmesi ilgili konsolosluğun yetkisindedir. Hiçbir finansal belge veya hesap bakiyesi tek başına vize onayı sağlamaz.